Domain hoechstbetrag.de kaufen?
Wir ziehen mit dem Projekt
hoechstbetrag.de um.
Sind Sie am Kauf der Domain
hoechstbetrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hoechstbetrag.de kaufen?
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **


Ähnliche Suchbegriffe für Kognitiven
Top-Angebote
Produkte zum Begriff Kognitiven:
-
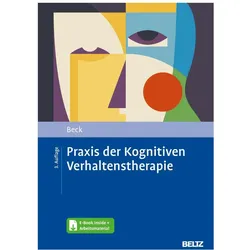
Praxis der Kognitiven Verhaltenstherapie, Fachbücher von Judith S. BeckDie Kognitive Verhaltenstherapie gehört zu den vielseitigsten und effektivsten Psychotherapieformen. Zahlreiche psychische Störungen sind durch die KVT behandelbar, ihre Wirksamkeit ist vielfach nachgewiesen worden. KVT lernen und versiert anwenden •Ressourcen- und Stärkenorientierung in der KVT •Inkl. adaptierter Techniken und Interventionen aus ACT, DBT und MBCT •Neue Kapitel zur therapeutischen Beziehung, Integration von Achtsamkeit in die KVT und zu Aktivitätenplänen Judith Beck beschreibt in ihrem Standardwerk die Grundlagen, Planung und Durchführung einer Kognitiven Verhaltenstherapie. Diese wird heute mit einer zunehmenden Orientierung an Stärken und Ressourcen angewendet – die Genesungsorientierte KVT-R stellt eine entsprechende Weiterentwicklung dar. Zwei ausführliche Fallbeispiele mit vielen Therapiedialogen zeigen ganz konkret das Vorgehen. •Zahlreiche Praxistipps •Übungen für Therapeut:innen zur Vertiefung der Inhalte •Selbstreflexion der therapeutischen Arbeit •Arbeitsmaterialien für Patient:innen Aus dem Inhalt Behandlungsprinzipien der KVT • Fallkonzept • Die therapeutische Beziehung • Die Eingangsdiagnostik • Die erste Therapiesitzung • Verhaltensaktivierung • Aktivitätenpläne • Behandlungsplanung • Sitzungen strukturieren • Emotionen • Automatische Gedanken identifizieren, überprüfen und darauf reagieren • Achtsamkeit • Grundannahmen und bedingte Annahmen • Zusätzliche Techniken • Imaginative Techniken • Therapieabschluss und Rückfallprävention • Probleme im Therapieverlauf.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wilken, Beate: Methoden der Kognitiven UmstrukturierungMethoden der Kognitiven Umstrukturierung , Ein Leitfaden für die psychotherapeutische Praxis , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 9., aktualisierte Auflage, Erscheinungsjahr: 202407, Produktform: Kartoniert, Titel der Reihe: Urban-Taschenbücher#466#, Autoren: Wilken, Beate, Auflage: 24009, Auflage/Ausgabe: 9., aktualisierte Auflage, Seitenzahl/Blattzahl: 266, Abbildungen: 3 Abbildungen, 2 Tabellen, Themenüberschrift: PSYCHOLOGY / Psychotherapy / General, Keyword: Aaron T. Beck; Albert Ellis; Donald Meichenbaum; Kognitive Umstrukturierung; Psychotherapie; Verhaltenstherapie; therapeutische Praxis, Fachschema: Kognitive Therapie~Psychotherapie / Kognitive Therapie~Psychologie / Forschung, Experimente, Methoden~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychologische Methodenlehre, Warengruppe: HC/Psychologie/Grundlagen (Methodik, Statistik), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 138, Höhe: 16, Gewicht: 312, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
-
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **


Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
Welche Sicherheiten braucht man für einen Kredit?
Welche Sicherheiten braucht man für einen Kredit? In der Regel verlangen Banken Sicherheiten, um sich vor Zahlungsausfällen zu schützen. Dazu gehören beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände, die im Falle eines Zahlungsausfalls als Pfand dienen können. Auch regelmäßige Einkünfte und eine positive Bonitätsbewertung können als Sicherheiten dienen. Die genauen Anforderungen können je nach Kreditinstitut und Kreditart variieren. Es ist wichtig, sich vor der Kreditaufnahme über die geforderten Sicherheiten zu informieren. **
Top-Angebote
Produkte zum Begriff Kognitiven:
-
Methoden der Kognitiven Umstrukturierung, Ratgeber von Beate WilkenDer Ratgeber "Methoden der kognitiven Umstrukturierung" von Beate Wilken bietet eine umfassende und praxisorientierte Anleitung zur Anwendung kognitiver Therapieansätze. Er richtet sich sowohl an erfahrene Therapeuten als auch an Studierende und Ausbildungsteilnehmer, die sich mit der kognitiven Umstrukturierung vertraut machen möchten. Die Autorin skizziert die grundlegenden Konzepte der kognitiven Therapie, basierend auf den Ansätzen von A. Ellis, A. T. Beck und D. W. Meichenbaum. Durch zahlreiche Formulierungsvorschläge und praxisnahe Fallbeispiele wird dem Leser ein effektives Werkzeug an die Hand gegeben, um psychische Störungen gezielt zu behandeln. Dieser Leitfaden ist nicht nur informativ, sondern auch leicht verständlich, was ihn zu einer wertvollen Ressource für die psychotherapeutische Praxis macht.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Theorie der Kognitiven Dissonanz, Fachbücher von Leon FestingerWenige Theorien haben in der Psychologie, insbesondere in der Sozialpsychologie, so umfangreiche Forschung und Kontroversen ausgelöst wie Leon Festingers Theorie der kognitiven Dissonanz, die erstmals 1957 veröffentlicht wurde. Sie wurde seitdem in unzähligen Experimenten bestätigt und von Psychologen weltweit weiterentwickelt. Zu Recht gilt sie als Meilenstein der modernen Psychologie.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxis der Kognitiven Verhaltenstherapie, Fachbücher von Judith S. BeckDie Kognitive Verhaltenstherapie gehört zu den vielseitigsten und effektivsten Psychotherapieformen. Zahlreiche psychische Störungen sind durch die KVT behandelbar, ihre Wirksamkeit ist vielfach nachgewiesen worden. KVT lernen und versiert anwenden •Ressourcen- und Stärkenorientierung in der KVT •Inkl. adaptierter Techniken und Interventionen aus ACT, DBT und MBCT •Neue Kapitel zur therapeutischen Beziehung, Integration von Achtsamkeit in die KVT und zu Aktivitätenplänen Judith Beck beschreibt in ihrem Standardwerk die Grundlagen, Planung und Durchführung einer Kognitiven Verhaltenstherapie. Diese wird heute mit einer zunehmenden Orientierung an Stärken und Ressourcen angewendet – die Genesungsorientierte KVT-R stellt eine entsprechende Weiterentwicklung dar. Zwei ausführliche Fallbeispiele mit vielen Therapiedialogen zeigen ganz konkret das Vorgehen. •Zahlreiche Praxistipps •Übungen für Therapeut:innen zur Vertiefung der Inhalte •Selbstreflexion der therapeutischen Arbeit •Arbeitsmaterialien für Patient:innen Aus dem Inhalt Behandlungsprinzipien der KVT • Fallkonzept • Die therapeutische Beziehung • Die Eingangsdiagnostik • Die erste Therapiesitzung • Verhaltensaktivierung • Aktivitätenpläne • Behandlungsplanung • Sitzungen strukturieren • Emotionen • Automatische Gedanken identifizieren, überprüfen und darauf reagieren • Achtsamkeit • Grundannahmen und bedingte Annahmen • Zusätzliche Techniken • Imaginative Techniken • Therapieabschluss und Rückfallprävention • Probleme im Therapieverlauf.50,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wilken, Beate: Methoden der Kognitiven UmstrukturierungMethoden der Kognitiven Umstrukturierung , Ein Leitfaden für die psychotherapeutische Praxis , Karosserie-Kits > Karosserie & Exterieur Styling , Auflage: 9., aktualisierte Auflage, Erscheinungsjahr: 202407, Produktform: Kartoniert, Titel der Reihe: Urban-Taschenbücher#466#, Autoren: Wilken, Beate, Auflage: 24009, Auflage/Ausgabe: 9., aktualisierte Auflage, Seitenzahl/Blattzahl: 266, Abbildungen: 3 Abbildungen, 2 Tabellen, Themenüberschrift: PSYCHOLOGY / Psychotherapy / General, Keyword: Aaron T. Beck; Albert Ellis; Donald Meichenbaum; Kognitive Umstrukturierung; Psychotherapie; Verhaltenstherapie; therapeutische Praxis, Fachschema: Kognitive Therapie~Psychotherapie / Kognitive Therapie~Psychologie / Forschung, Experimente, Methoden~Psychotherapie - Psychotherapeut~Therapie / Psychotherapie, Fachkategorie: Psychologische Methodenlehre, Warengruppe: HC/Psychologie/Grundlagen (Methodik, Statistik), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 138, Höhe: 16, Gewicht: 312, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie berechne ich die Zinsen für ein Darlehen unter Berücksichtigung von Zinssatz, Laufzeit und Kreditbetrag?
Die Zinsen für ein Darlehen berechnen sich durch Multiplikation des Zinssatzes, der Laufzeit und des Kreditbetrags. Formel: Zinsen = Kreditbetrag x Zinssatz x Laufzeit. Beispiel: Bei einem Kreditbetrag von 10.000€, einem Zinssatz von 5% und einer Laufzeit von 2 Jahren wären die Zinsen 1.000€ (10.000€ x 0,05 x 2). **
-
Wie berechnet man die Zinsen für ein Darlehen basierend auf dem Zinssatz und der Laufzeit?
Die Zinsen für ein Darlehen berechnet man, indem man den Zinssatz mit dem Darlehensbetrag und der Laufzeit multipliziert. Der resultierende Betrag zeigt die Zinsen, die während der Laufzeit des Darlehens gezahlt werden müssen. Diese Zinsen werden zum Gesamtbetrag des Darlehens addiert, um den Gesamtrückzahlungsbetrag zu erhalten. **
-
Was sind Sicherheiten für Kredit?
Was sind Sicherheiten für Kredit? Sicherheiten für Kredit sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Diese Sicherheiten dienen dazu, das Risiko des Kreditgebers zu minimieren und sicherzustellen, dass der Kredit zurückgezahlt wird. Beispiele für Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder Bürgschaften sein. Im Falle eines Zahlungsausfalls des Kreditnehmers kann der Kreditgeber die Sicherheiten verwerten, um den ausstehenden Betrag zu decken. **
Ähnliche Suchbegriffe für Kognitiven
-
Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch von Christian Altenmarkter, Bachelor + Master Publishing,Langfristige Finanzierung: Darlehen, Schuldscheindarlehen, Obligationen, Taschenbuch Von Christian Altenmarkter, Bachelor + Master Publishing, 978-3-95684-338-9, Seitenanzahl: 4024,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind Sicherheiten bei einem Kredit?
Was sind Sicherheiten bei einem Kredit? Sicherheiten sind Vermögenswerte oder Garantien, die ein Kreditnehmer einem Kreditgeber zur Absicherung eines Kredits bietet. Sie dienen dazu, das Risiko des Kreditgebers zu verringern und im Falle eines Zahlungsausfalls des Kreditnehmers als Ausgleich zu dienen. Typische Sicherheiten sind beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände. Sie können auch in Form von Bürgschaften oder Gehaltsabtretungen geleistet werden. Letztendlich dienen Sicherheiten dazu, die Rückzahlung des Kredits abzusichern und die Kreditkonditionen für den Kreditnehmer zu verbessern. **
-
Wie berechne ich die monatliche Kreditrate für einen Kredit mit einem festen Zinssatz und einer bestimmten Laufzeit?
Um die monatliche Kreditrate zu berechnen, benötigen Sie den Kreditbetrag, den festen Zinssatz und die Laufzeit des Kredits. Anhand dieser Informationen können Sie die monatliche Rate mithilfe einer Formel oder eines Online-Rechners ermitteln. Die monatliche Rate setzt sich aus Zinsen und Tilgung zusammen und bleibt während der gesamten Laufzeit konstant. **
-
Was ist ein guter Kredit Zinssatz?
Ein guter Kreditzinssatz hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Marktlage, der Kreditwürdigkeit des Kreditnehmers und der Laufzeit des Kredits. Im Allgemeinen wird ein Zinssatz als gut angesehen, wenn er unter dem Durchschnittszinssatz liegt, den andere Kreditgeber anbieten. Ein guter Kreditzinssatz sollte auch transparent und fair sein, ohne versteckte Gebühren oder Kosten. Letztendlich ist es wichtig, verschiedene Angebote zu vergleichen, um den besten Zinssatz für Ihre individuelle Situation zu finden. Was ist ein guter Kredit Zinssatz? **
-
Welche Sicherheiten braucht man für einen Kredit?
Welche Sicherheiten braucht man für einen Kredit? In der Regel verlangen Banken Sicherheiten, um sich vor Zahlungsausfällen zu schützen. Dazu gehören beispielsweise Immobilien, Fahrzeuge oder andere Wertgegenstände, die im Falle eines Zahlungsausfalls als Pfand dienen können. Auch regelmäßige Einkünfte und eine positive Bonitätsbewertung können als Sicherheiten dienen. Die genauen Anforderungen können je nach Kreditinstitut und Kreditart variieren. Es ist wichtig, sich vor der Kreditaufnahme über die geforderten Sicherheiten zu informieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.